Вътрешният пазар на нови енергийни превозни средства в Китай се развива бързо, а някои малки предприятия, изправени пред лошо управление, вече прекратиха дейност. Но пазарната конкуренция остава ожесточена и всяко движение на пазара на нови енергийни превозни средства може да предизвика вълнение. Напоследък една от темите е, че има изказвания, че вътрешният „Evergrande в автомобилната индустрия“ вече се е появил. Въз основа на тези изказвания някои хора се сещат за BYD, чийто обем на продажбите расте бързо. Но от сегашна гледна точка, може би Evergrande в автомобилната индустрия вече съществува, но съдейки по данните за продажбите, финансовите отчети, публикувани от BYD, и плановете за продукти в бъдеще, този Evergrande в автомобилната индустрия вероятно се отнася за някой друг. Особено за някои нови производители на автомобили с по-слаба основа и ниски продажби. Ако продажбите не достигнат очакванията за известно време и финансирането не дойде, те директно изпадат в състояние на шок и са на крачка от затваряне.
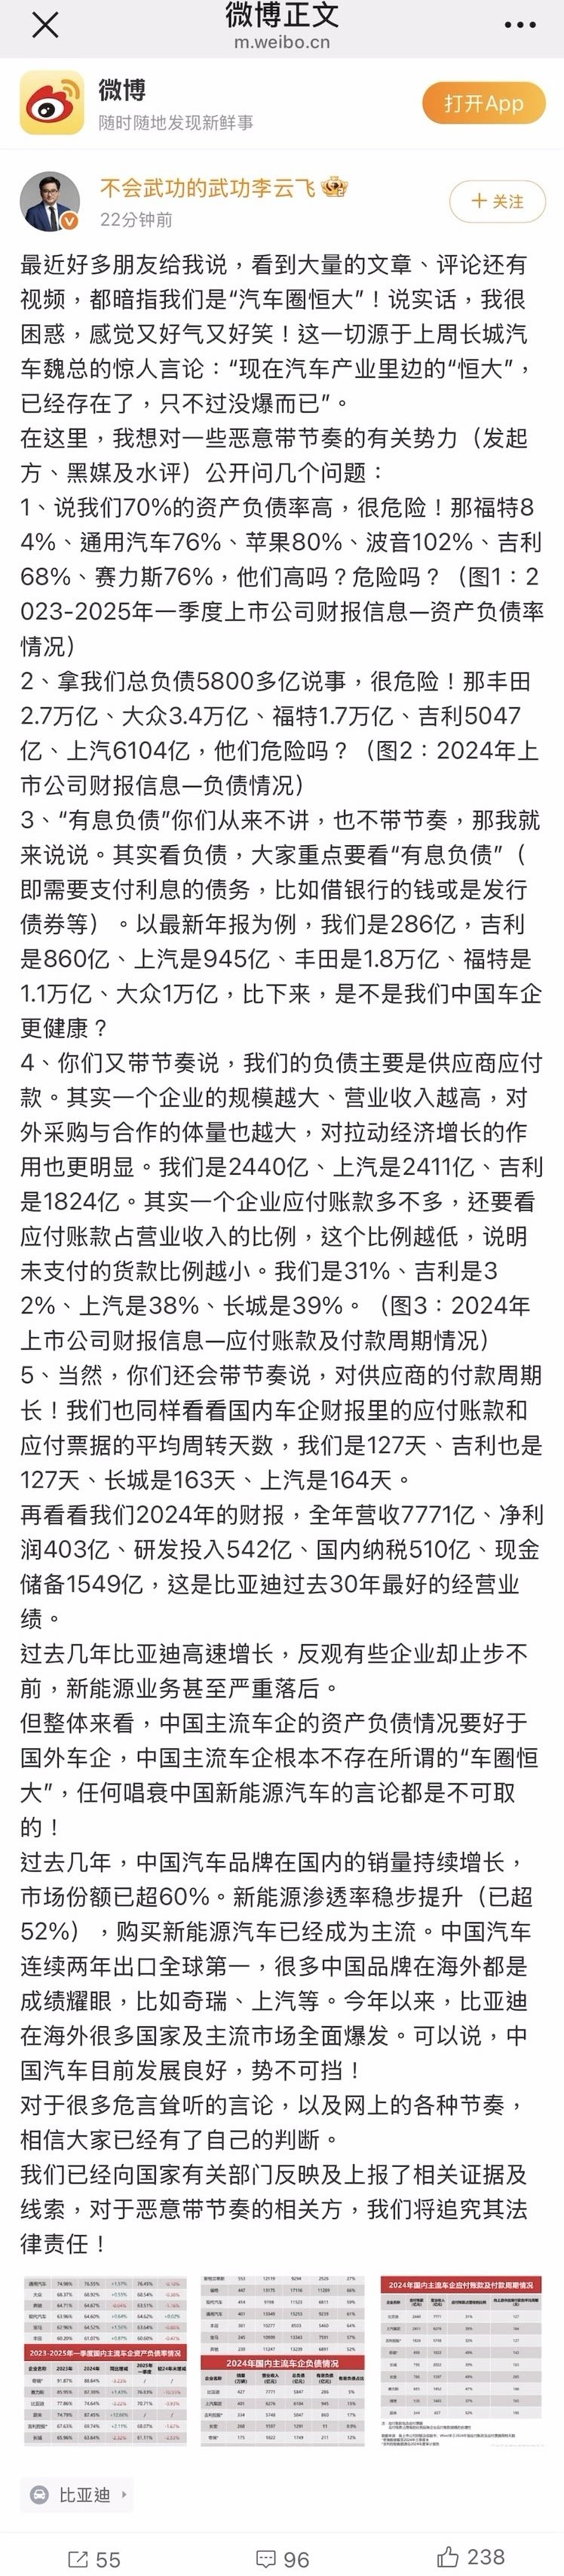
По този въпрос отговорният за връзки с обществеността на BYD Ли Юнфей също публикува дълъг пост в Weibo, което може да се разглежда като пряк отговор на някои изказвания на пазара. От съдържанието на Weibo става ясно, че по отношение на данните за продажбите и финансовите данни BYD се намира в етап на здравословен и благоприятен растеж.
В последващите коментари при споделяне той също заяви: „Продължаваме да настояваме: големи инвестиции в научноизследователска и развойна дейност, нови технологични иновации, съсредоточаваме се върху вършенето на собствените си неща!“
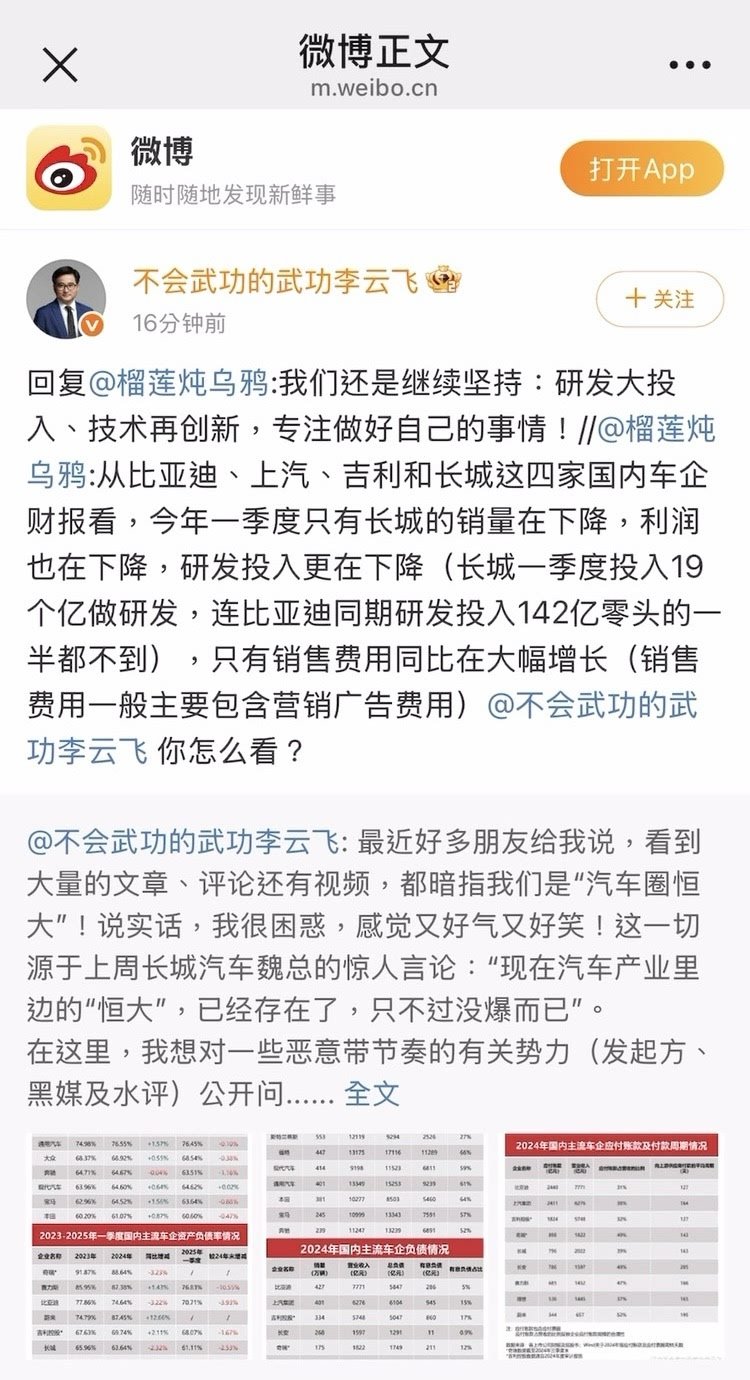
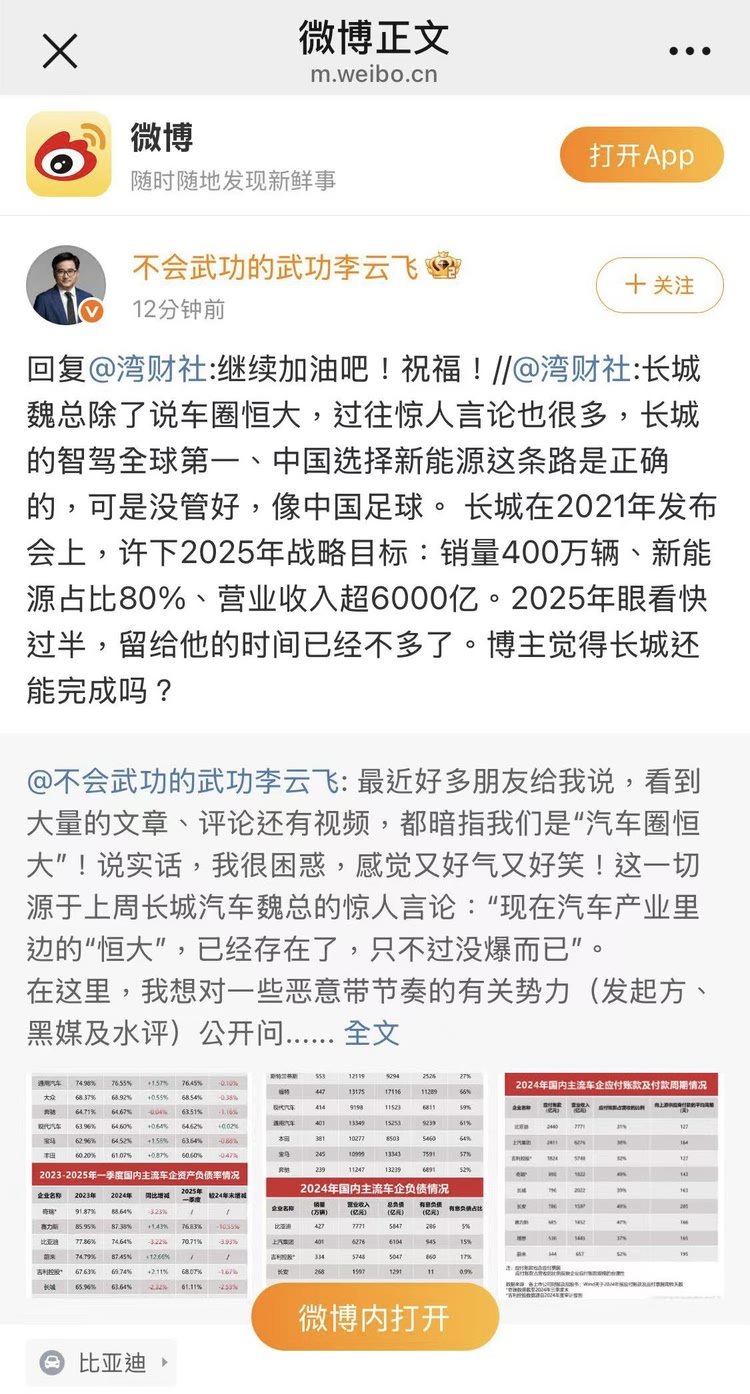
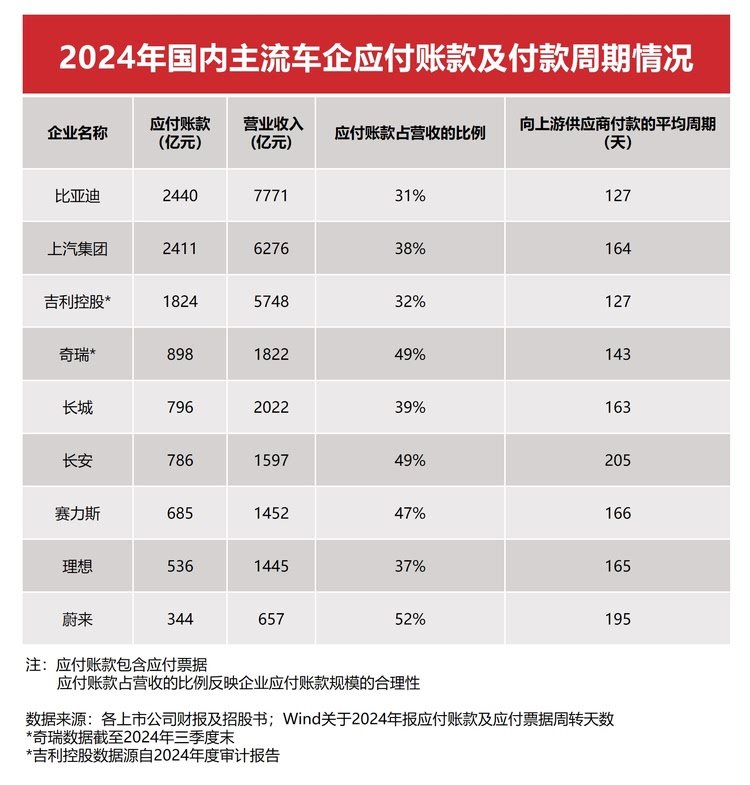
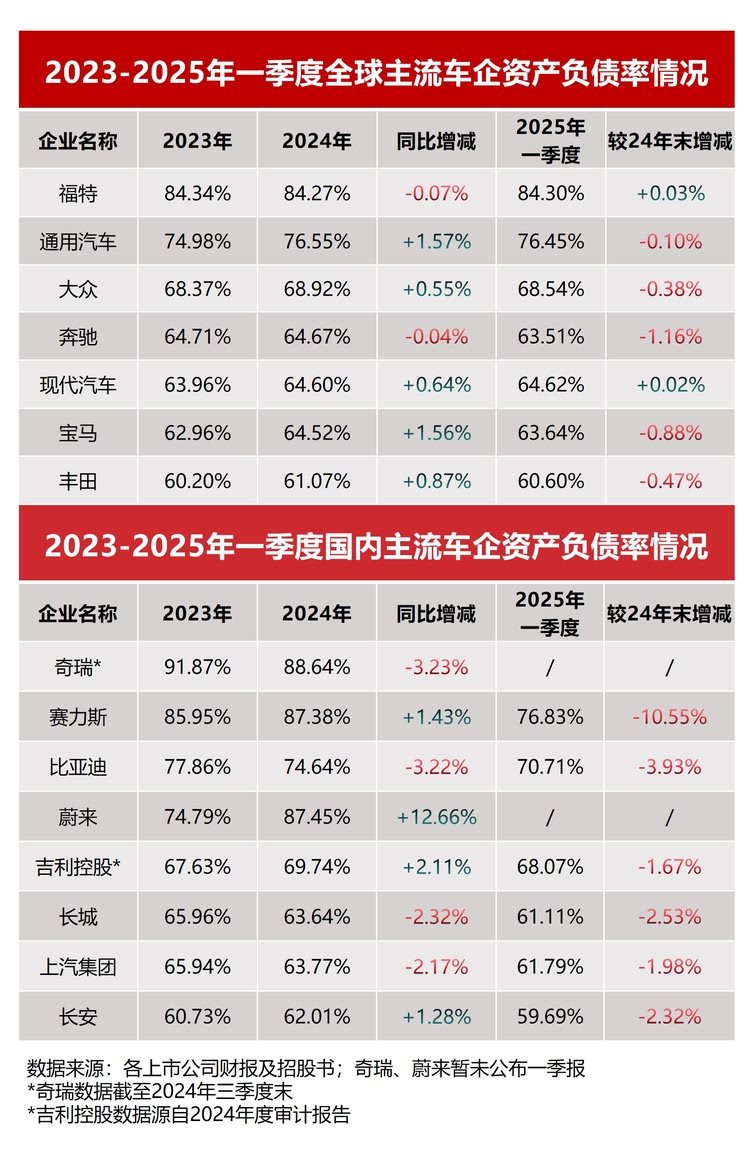
Следователно може да се предвиди, че BYD ще има още серия от нови действия по отношение на технологичните изследвания и новите продукти. Освен това в Weibo той сподели три графики, показващи задълженията, цикъла на плащане и съотношението на задълженията на водещите автомобилни производители в страната и чужбина през последните години. Те са много ценни за справка. Особено един момент: цикълът на плащане на BYD от 127 дни е по-нисък от този на много вътрешни автомобилни производители. От друга страна, съотношението на задълженията на BYD тази година е намаляло с 3,93 процентни пункта в сравнение с миналата година.
Освен това от таблицата можем да извлечем много ценна информация. От финансовия отчет за 2024 г. се вижда, че общите задължения са свързани с мащаба на предприятието и приходите. Независимо дали става дума за международни автомобилни гиганти като General Motors, Volkswagen, Mercedes-Benz, Toyota, или за водещи вътрешни автомобилни производители като BYD, Geely, SAIC, Changan, съотношението на активите към задълженията при повечето е над 60%. Въпреки това, на фона на общо високото съотношение на задълженията, автомобилните производители в страната и чужбина показват различни тенденции на изменение. Съотношението на задълженията на водещите вътрешни автомобилни производители е намаляло значително и предимството им постепенно се откроява, като BYD се представя особено изключително – през последните половин година съотношението на задълженията е спаднало с близо седем процентни пункта и вече е 70,7%. Според текущата тенденция до края на годината съотношението на задълженията се очаква да падне до ниво от „6“ в началото.
Освен това от финансовите данни се вижда, че съотношението на задълженията на традиционните задгранични автомобилни производители е общо високо и при някои предприятия нивото на задълженията продължава да се покачва. Вземете например Ford и General Motors – през 2024 г. съотношението на активите към задълженията им достига съответно 84,27% и 76,55%, а делът на лихвоносните задължения е дори до 66% и 61%. Общите задължения на гиганти като Volkswagen и Toyota дори надхвърлят приходите за същия период, което отразява тежкия натиск върху финансирането, пред който са изправени в процеса на електрификация.
За разлика от тях китайските автомобилни производители през 2024 г. представиха отличен резултат. BYD, като типичен представител, не само надхвърли 4,27 милиона продадени автомобила, което е съпоставимо с мащаба на Ford и General Motors, но и структурата на задълженията му е значително по-добра от тази на международните колеги. Съотношението на активите към задълженията на BYD спадна от 77,86% през 2023 г. до 74,64% през 2024 г. и допълнително до 70,7% през първото тримесечие на 2025 г., демонстрирайки силна способност за финансова оптимизация.
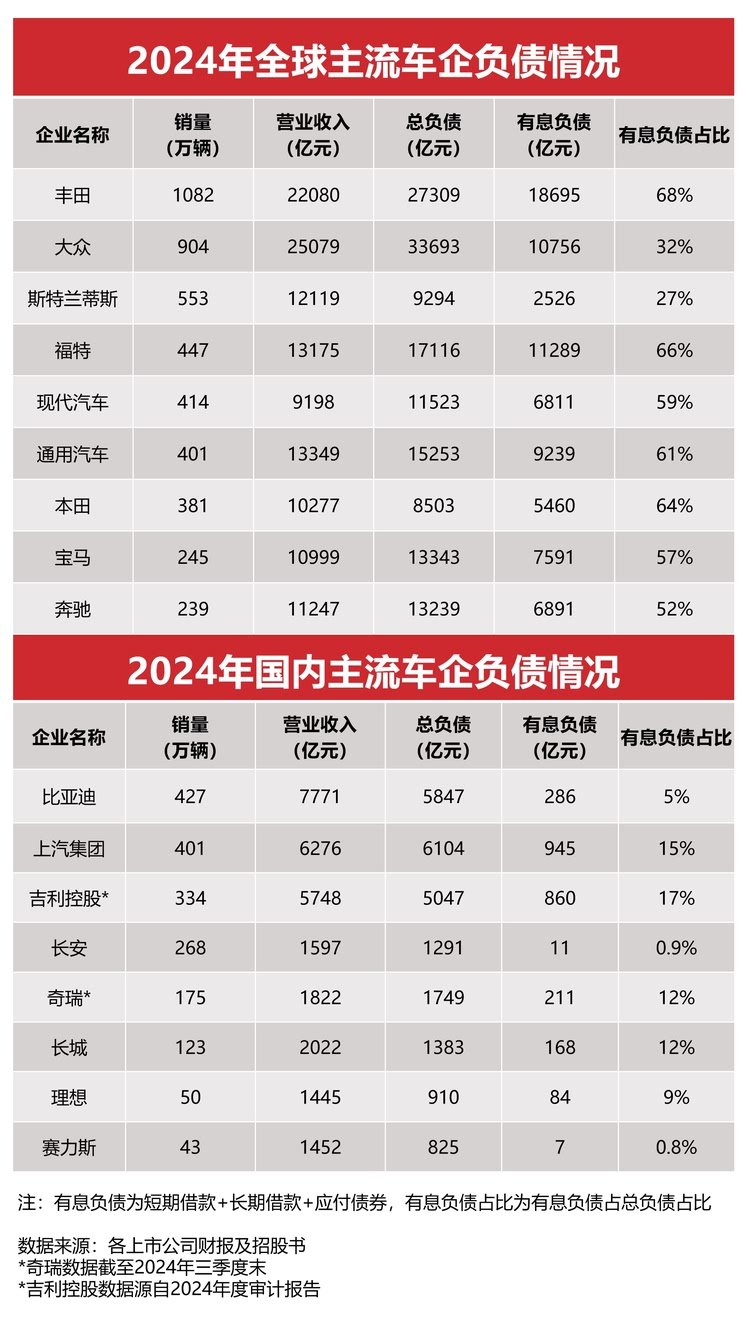
За разлика от задграничните автомобилни производители, китайските автомобилни производители като цяло имат по-ниска зависимост от лихвоносни задължения. Лихвоносните задължения на BYD представляват само 5% от общите задължения, което е много по-малко от 68% на Toyota и 66% на Ford. Този модел на работа с нисък ливъридж дава на китайските автомобилни производители по-голямо предимство по отношение на натиска за изплащане на дългове и управлението на ликвидността.
Следователно от глобалните финансови отчети на автомобилните производители за 2024 г. може да се види, че китайските автомобилни производители печелят инициативата в тази индустриална трансформация с по-здравословна финансова структура и по-ефективни оперативни способности. Разбира се, предизвикателствата все още съществуват. Китайските автомобилни производители трябва непрекъснато да укрепват научноизследователската и развойна дейност на основните технологии, да разширяват международния пазар и същевременно да поддържат финансова стабилност, за да могат да останат в непобедима позиция в бъдещата конкуренция.


